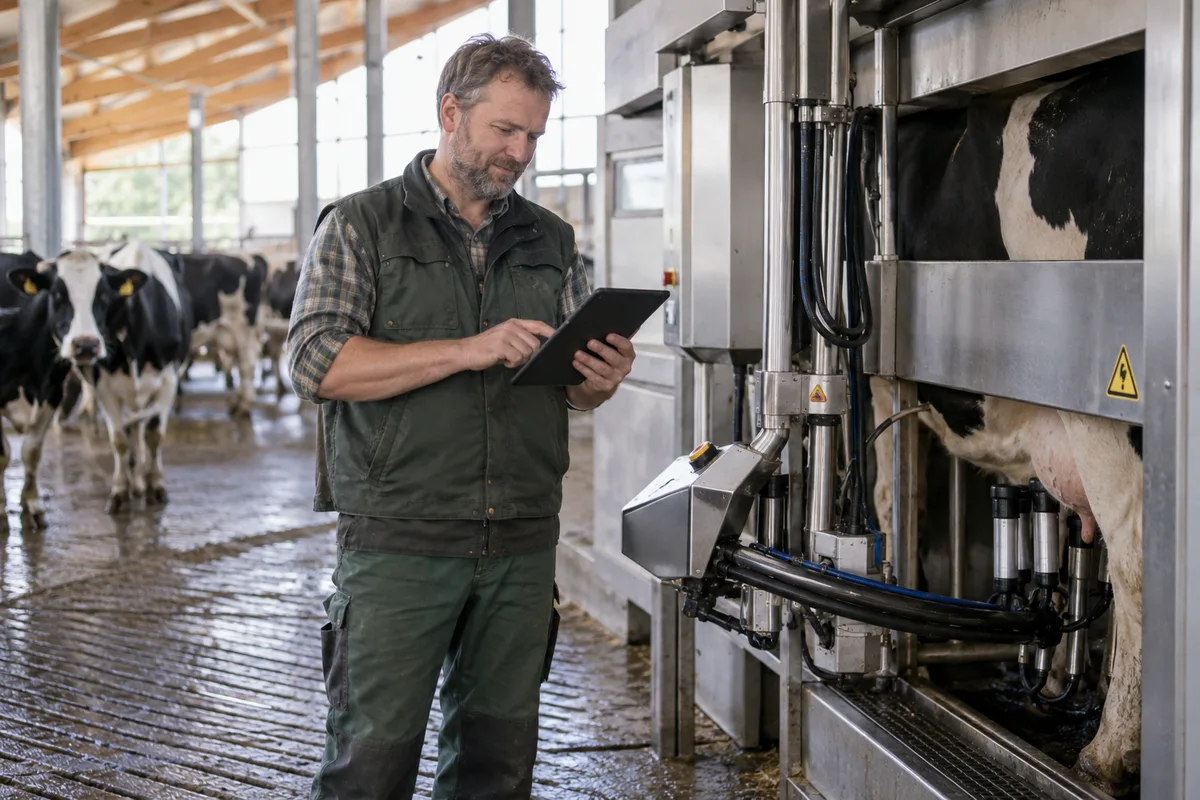
Cyberrisiken auf einem digitalisierten Hof erkennen
Eine Cyberversicherung für Landwirtschaft sollte die eingesetzten digitalen Anwendungen berücksichtigen: Herdenmanagement, automatische Fütterung, Maschinenportale, Flächenverwaltung oder Hofladenkasse. Entscheidend ist jeweils, ob die Anwendung nur Informationen bereitstellt oder einen zeitkritischen Prozess steuert.
Ein Ackerbaubetrieb mit GPS-gestützter Fahrzeugflotte ist anders abhängig als ein Milchviehbetrieb mit automatisierter Melktechnik. Auch Biogasanlage, Direktvermarktung und Lohnunternehmen können zum Betrieb gehören. Diese Tätigkeiten sollten in der Anfrage nicht hinter der allgemeinen Bezeichnung „Landwirtschaft“ verschwinden.
Melkroboter, Cloud und Herstellerzugänge
Bei vernetzter Landtechnik sind lokale Funktionen und externe Dienste auseinanderzuhalten. Manche Abläufe können ohne Internet weiterarbeiten; andere benötigen einen Cloudzugang oder die Hilfe des Herstellers. Halten Sie fest, welche Einstellungen und Daten sich unabhängig sichern lassen.
Für die Cyberversicherung ist außerdem wichtig, wer Fernwartung durchführen darf und wie diese Zugänge abgesichert sind. Ein Defekt des Melkroboters ist nicht allein wegen seiner Vernetzung ein Cyberschaden. Die konkrete Ursache und die vereinbarten Versicherungsbausteine entscheiden.
Cyberdeckung mit Agrar- und Technikversicherungen abstimmen
| Situation auf dem Hof | Zu prüfender Schutz |
|---|---|
| Hofsoftware nach Angriff verschlüsselt | IT-Notfallhilfe und Wiederherstellung der Daten |
| Verkauf und Abrechnung zeitweise unterbrochen | Cyber-Betriebsunterbrechung oder vereinbarte Mehrkosten |
| Elektronik ohne Cyberangriff defekt | Elektronik- beziehungsweise Maschinenversicherung |
| Tiere oder Erzeugnisse werden geschädigt | Passende Tier-, Sach- oder Haftpflichtdeckung |
| Herstellerportal für die Landtechnik fällt aus | Dienstleisterabhängigkeit im Cybervertrag |
R+V führt CyberRisk auch im Umfeld der AgrarPolice. Der gewählte Baustein und sein Umfang müssen zum konkreten Betrieb passen. Aus einer Agrarversicherung allein folgt noch keine vollständige Deckung aller digitalen und physischen Folgen.
Beispiel: IT-Angriff während eines eng getakteten Betriebstags
Angenommen, Verwaltungsdaten und Teile der Stallsoftware sind nach einem Angriff nicht erreichbar. Der Landwirt muss den sicheren Betrieb organisieren und gleichzeitig technische Hilfe beauftragen. Datenrekonstruktion und zusätzliche Arbeit laufen parallel.
In einem solchen Szenario sind Tierwohl und funktionierende Ersatzabläufe vorrangig. Der Versicherungsvergleich sollte anschließend klären, welche Kosten der technische Vorfall auslöst und ob Mehrkosten übernommen werden. Ein Vertrag darf nicht damit kalkuliert werden, dass er jeden Schaden an Tieren oder Erzeugnissen automatisch ersetzt.
Cyberversicherung für Ihren Agrarbetrieb anfragen
Nennen Sie Betriebszweige, Umsatz beziehungsweise relevante Betriebseinnahmen und die zentralen Anwendungen. Beschreiben Sie Herstellerzugänge, Datensicherungen und die Möglichkeit, zeitkritische Prozesse manuell fortzuführen. Bei saisonalen Spitzen ist die Wiederanlaufzeit besonders wichtig.
Für Anbieterorientierung führt das Profil zur R+V Cyberversicherung weiter. Betreiber größerer Energieanlagen finden ergänzend den Bereich Cyberschutz für Energieversorgung, da dort zusätzliche technische Abhängigkeiten zu berücksichtigen sind.
Cyberversicherung für Landwirtschaft: Saisonale Ausfälle richtig bewerten
Ein Ausfall digitaler Technik kann während Ernte, Fütterung oder Vermarktung andere Folgen haben als in einer ruhigeren Betriebsphase. Für die Cyberversicherung eines landwirtschaftlichen Betriebs sollte deshalb das ungünstige, aber realistische Zeitfenster betrachtet werden.
Erfassen Sie Herstellerzugänge, verfügbare Ersatztechnik und die Möglichkeit einer manuellen Fortführung. Kosten für zusätzliche Arbeit sind von Schäden an Tieren, Erzeugnissen oder Maschinen zu unterscheiden. Die Abstimmung mit Agrar-, Sach- und Haftpflichtschutz verhindert, dass allein wegen vernetzter Technik sämtliche Folgen einer Cyberpolice zugerechnet werden.